
Жодна стійка економіка не покладає все пенсійне навантаження лише на один механізм
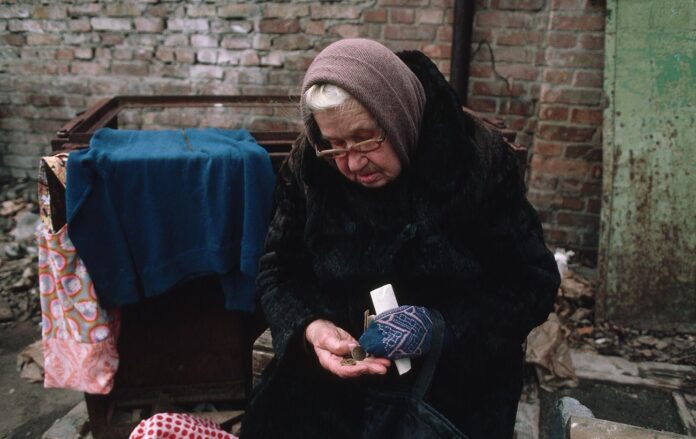
Майже чверть українських пенсіонерів вимушені жити лише на 115 гривень на день. Це гостро контрастує з виплатами у країнах Європи, де річна пенсія нерідко перевищує місячний дохід українця.
Чому солідарна система в Україні опинилася у глухому куті та які уроки з міжнародного досвіду допоможуть забезпечити гідну старість – у колонці економістки CASE Україна Світлани Довгаленко спеціально для РБК-Україна.
Головне:
- Від 3 до 4 тисяч гривень на місяць отримують в Україні 2,4 млн осіб, тобто 24% усіх пенсіонерів.
- Солідарна система заміщує лише 20-25% колишнього заробітку українця проти 63% у середньому в країнах ОЕСР.
- У розвинених країнах пенсія складається з кількох джерел: державної виплати, накопичувального фонду та приватних заощаджень.
- Запуск накопичувального рівня вимагає стабільної зайнятості, інвестиційних інструментів і захисту коштів від вилучення державою.
Станом на 1 липня 2026 року в Україні майже 10 млн пенсіонерів, які в середньому отримують 7 273 грн на місяць – 87 276 гривень (або 1 710 євро) на рік. Але 2,4 млн людей, або 24% усіх пенсіонерів, отримують лише від 3 до 4 тисячі гривень на місяць – близько 115 гривень на день.
Це різко контрастує з пенсійними виплатами в країнах Європи. За даними Євростату, у 2022 році Ісландія, Люксембург і Норвегія посідають перші місця з щорічними виплатами понад 30 тисяч євро. Тобто, український пенсіонер за рік отримує менше, ніж європейський за місяць.
Данія та Швейцарія замикають п'ятірку лідерів. З іншого боку, Італія, Франція та Іспанія виплачують менше 20 тисяч євро на одного отримувача. У Польщі пенсійні виплати складають порядка 7 тисяч євро, Угорщині – 5 тисяч євро.
Читайте також: Три "рівні" виплат і нові правила стажу: що змінить пенсійна реформа в Україні
Українська пенсійна система вперлася у стелю: демографічне старіння, низькі доходи, тіньова зайнятість, трудова міграція, дефіцитний Пенсійний фонд, а після 2022 року – масштабні демографічні втрати й вимушена міграція. Тож солідарна модель, на якій досі тримається українська пенсійна система, дедалі менше здатна прогодувати нинішніх пенсіонерів, не говорячи вже про майбутніх.
Якщо в інших європейських країнах пенсії в рази вищі, то чому Україна не може платити своїм пенсіонерам більше?
Відповідь проста – у більшості розвинених країн пенсія не дорівнює одному чеку від держави. Вона складається з кількох джерел:
- базової державної виплати;
- страхової пенсії;
- професійних накопичень;
- особистих заощаджень або їх комбінації.
Тому напряму порівнювати розмір української пенсії з усім пенсійним доходом людини в Нідерландах, Данії чи Австралії буде все рівно, що порівнювати одну кишеню з усім гаманцем.
Скільки втрачає українець при виході на пенсію
В Україні основою залишається солідарна система: внески нинішніх працівників використовуються для фінансування виплат нинішнім пенсіонерам. Відтак майбутня пенсія залежить від того, скільки працюючих буде в економіці, якими будуть їхні зарплати та скільки внесків вони сплачуватимуть.
У країнах із багаторівневою системою частина майбутнього доходу людини формується ще під час її трудового життя на її власному пенсійному рахунку або через професійний фонд. Саме тому тамтешній пенсійний капітал може накопичуватися десятиліттями, інвестуватися і зрештою доповнювати базову державну виплату.
Це добре видно за міжнародним показником, який набагато змістовніший за просте порівняння сум у євро, – коефіцієнтом заміщення доходу. Він показує, яку частку колишнього заробітку людина зберігає після виходу на пенсію.
За розрахунками OECР, для працівника із повною кар'єрою та середньою зарплатою майбутня чиста пенсія з обов'язкових схем у середньому становить 63% від його чистого заробітку. Саме такий рівень часто розглядається як орієнтир для адекватного пенсійного забезпечення.
При цьому в країнах із сильним поєднанням державних і накопичувальних компонентів показник може бути значно вищим. У Нідерландах та Туреччині він складає 96%, в Австрії, Греції, Люксембурзі, Португалії та Іспанії – перевищує 85%. З іншого боку, вони нижчі за 40% в Естонії, Ірландії та Литві.
В Україні наразі державна пенсія заміщує у середньому 20-25% заробітної плати. Це означає, що після виходу на пенсію середня виплата людини складає лише чверть або п'яту частину від її колишнього заробітку.
Українська проблема не зводиться лише до того, що пенсія "низька". Проблема глибша: за 35 років незалежності Україна так і не сформувала повноцінного другого рівня довгострокових пенсійних накопичень, який виступає основним джерела доходу для людини в старості в інших країнах.
Держава дає основу, але не всю пенсію
Один із найнаочніших прикладів багаторівневої системи дає Канада. Тут державна пенсія фактично складається з кількох різних механізмів.
Canada Pension Plan (CPP) прив'язаний до трудового життя. Розмір залежить від того, скільки людина заробляла, скільки років сплачувала внески і коли почала отримувати виплати. У 2026 році середня виплата для нового пенсіонера у 65 років становить близько 877 канадських доларів на місяць, максимальна – 1 507,65 канадських доларів.
Окремо існує Old Age Security (OAS), для якої не потрібно мати трудового стажу. Право на неї залежить передусім від тривалості проживання в Канаді після 18 років. Для малозабезпечених людей передбачена ще одна надбавка – Guaranteed Income Supplement. У липні-вересні 2026 року максимальна OAS для людини 65-74 років становить 751,97 канадських доларів на місяць, а максимальний GIS для самотньої людини – 1 123,17 канадських доларів.
Але навіть канадська система не передбачає, що держава повністю утримуватиме людину після виходу з роботи. Державні виплати є лише частиною пенсійного доходу. Решту формують професійні та особисті заощадження.
І це принципово важливо. Держава може гарантувати базовий рівень доходу, але чим вищий рівень життя людина хоче зберегти після виходу на пенсію, тим більшу роль повинні відігравати накопичення.
Читайте також: В уряді розповіли, якою буде нова пенсійна система після реформи
США пішли ще далі в цьому напрямі. Social Security забезпечує державну частину пенсії, право на яку зазвичай виникає після накопичення 40 страхових кредитів.
Але поряд із нею працює величезний сектор професійних пенсійних накопичень, насамперед плани 401(k). Працівник відкладає частину зарплати на власний рахунок, а роботодавець додає до нього свій внесок. Наприклад, 50% – до кожного відкладеного долара компанія додасть 50 центів.
Накопичені кошти інвестуються, зокрема, в акції та облігації. І кожен вкладник має певний рівень контролю над власним портфоліо.
Так, людина не просто сплачує внесок сьогодні, щоб профінансувати чиїсь виплати, а одночасно формує власний пенсійний капітал.
Для працівника із середньою зарплатою державні та інші обов'язкові схеми у США дають прогнозований чистий коефіцієнт заміщення 51%. Якщо ж врахувати добровільні накопичення, показник зростає приблизно до 75%. Тобто особисті накопичення в американській системі не декоративне доповнення до державної пенсії – вони змінюють майбутній результат виплат.
Цікавою є модель Австралії. Держава виплачує Age Pension, яка є не просто страховою винагородою за трудовий стаж, а соціальною підтримкою: розмір залежить, зокрема, від доходів і активів людини.
Головним же накопичувальним елементом є Super guarantee, куди роботодавці перераховують обов'язкові внески у розмірі 12% зарплати працівника, а кошти інвестуються через пенсійні фонди. Працівник може обирати стратегію заощаджень, а за бажанням робити додаткові добровільні внески.
Для працівника із середнім доходом обов'язкові схеми в Австралії забезпечують чистий коефіцієнт заміщення у 53%.
Накопичення працює лише тоді, коли воно справді накопичується
Можна скільки завгодно дискутувати про те, якою має бути частка держави, роботодавця і самого працівника. Але міжнародний досвід показує спільну закономірність: стійкі пенсійні системи не покладають усе навантаження на один механізм. Це видно навіть у країнах, які часто сприймаються як "держави з дуже високими пенсіями".
У Нідерландах середній працівник після виходу на пенсію може зберегти близько 96% свого попереднього чистого доходу – один із найвищих показників серед країн OECР. Але це не означає, що держава просто виплачує людині майже всю її колишню зарплату. Держава гарантує базову пенсію (AOW) тим, хто достатньо довго проживали або працювали в країні.
Окрім того, країна проходить наразі через масштабну реформу, де виплати сильніше пов'язані з добровільними внесками та результатами інвестування. На кінець I кварталу 2026 року активи нідерландських пенсійних фондів сягнули 1,6 трлн євро, з яких 542 млрд євро перевели до нової пенсійної моделі. Тому Нідерланди це крутий приклад того, як переналаштовують пенсійну модель під демографічні та фінансові зміни.
У Данії аналогічно державна частина не заміщує весь попередній заробіток. Для працівника із середнім доходом сукупний обов'язковий коефіцієнт заміщення становить близько 77% після сплати податків. Але ця цифра формується і державною, і обов'язковою приватною частинами.
Близько 90% працюючих данців беруть участь у професійних пенсійних схемах. А типові внески становлять від 10% до 18% від зарплати. На кінець 2025 року сукупні пенсійні активи складали 721 млрд доларів, що приблизно у 1,5 раза більше за ВВП Данії.
Читайте також: Пенсії по-новому: українцям готують три види виплат – що зміниться
В Ісландії людина, яка протягом всієї кар’єри (приблизно 40 років) регулярно сплачувала внески до професійної системи, може розраховувати на пенсію, що заміщує близько 72% її середнього доходу.
Масштаб професійних накопичень сягає 180% ВВП країни, або 71 млрд доларів. Стільки становлять активи пенсійних фондів на кінець 2025 року.
За обов'язковою системою взаємного страхування усі працівники та самозайняті особи віком від 16 до 70 років зобов'язані сплачувати пенсійний внесок у розмірі 15,5% від своєї заробітної плати.
Страхова премія розподіляється між працівником і роботодавцем. Причому працівник сплачує 4%, а роботодавець – щонайменше 11,5%. Накопичені кошти, якими управляє 21 автономний пенсійний фонд, інвестуються у різні класи активів, а найбільше в іноземні – 41,5% у 2025.
Водночас, накопичувальна система сама по собі не є чарівною кнопкою. Якщо людина працює неофіційно, роками не робить внесків, отримує низьку зарплату або накопичені кошти не інвестуються, великий пенсійний капітал не з’явиться. Це доводять уже не лише успішні, а й невдалі експерименти.
Наприклад, Чехія у 2013 році запустила добровільний другий рівень пенсійної системи. Але він майже не залучив населення. До нього приєдналося лише близько 1,2% працездатних громадян. Уже у 2016 році схему ліквідували.
Причина актуальна й для українських реалій: самого факту створення пенсійних рахунків недостатньо. Людей потрібно зацікавити брати участь у системі, а правила мають робити довгострокове накопичення раціональним вибором.
Є й інша небезпека. Накопичені кошти не повинні перетворюватися на зручне джерело для фінансування поточних бюджетних проблем. Так сталося в Аргентині у 90-х роках. Тоді уряд націоналізував приватні пенсійні фонди накопичення, які накопичили близько 24 млрд доларів, або 10% ВВП. Держава фактично пограбувала своїх майбутніх пенсіонерів.
Які уроки має засвоїти Україна
Саме тому міжнародний досвід показує одночасно дві важливі речі. Солідарна система без додаткових накопичень стає дедалі вразливішою перед старінням населення. Але й накопичувальна система без стабільної зайнятості, достатніх внесків, та довгострокового інвестування не вирішує проблему автоматично.
Найстійкіші моделі тому й поєднують базову державну гарантію, обов'язкові/професійні накопичення та добровільні заощадження. А головне, ці компоненти працюють одночасно, а не підміняють один одного. Солідарна система має залишатися фундаментом соціальної гарантії, але не має бути єдиним її інструментом.